Responsabilità civile, attrezzatura, e cosa succede se danneggi un prodotto o un locale. Ecco le coperture che valgono il prezzo.
I tre rischi reali
Tre categorie, per costo potenziale decrescente.
Il danno a terzi: persona ferita, locale danneggiato, prodotto distrutto. È il rischio più alto e il meno previsto.
Il danno al prodotto affidato: un articolo prestato da una marca, a volte costoso, del quale sei responsabile finché è da te.
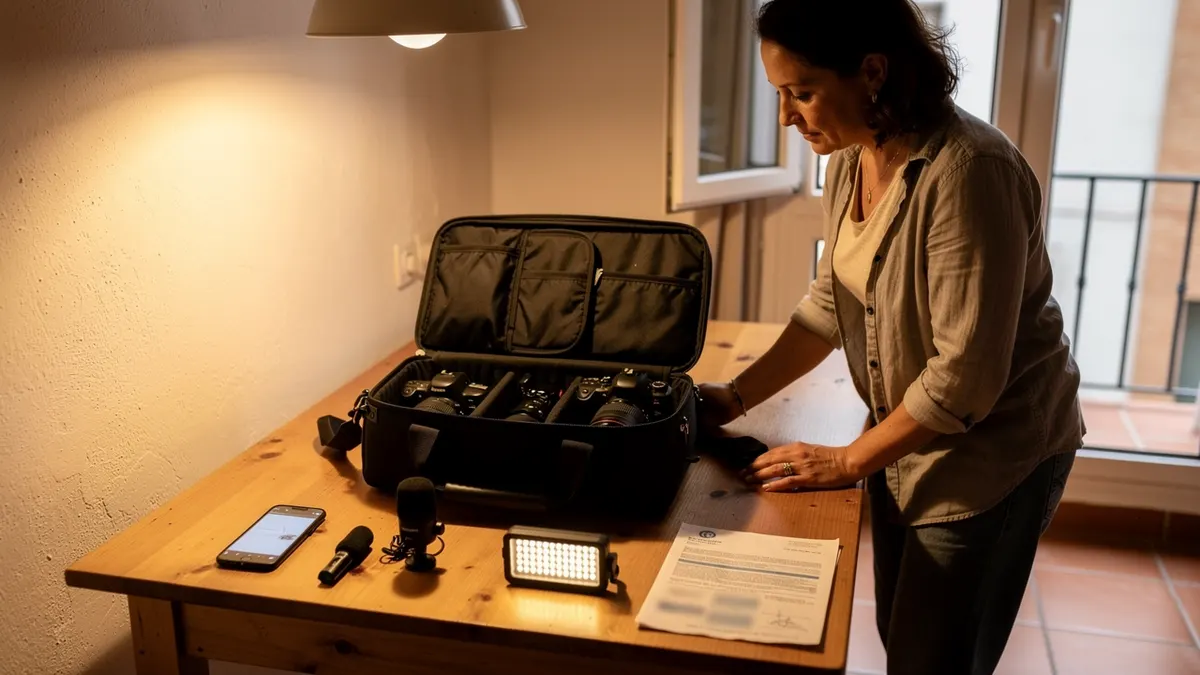
E l'attrezzatura propria: camera, ottiche, microfono. È il rischio più visibile e più limitato.
Una nota di proporzione: il terzo rischio è quello che tutti assicurano per primo, ed è l'unico il cui importo massimo si conosce in anticipo.
Cosa può chiedere un cliente
Quattro richieste frequenti, tutte legittime.
Un attestato di copertura, prima di una ripresa nei suoi locali.
Una prova di posizione professionale, per registrare la spesa.
Una clausola di responsabilità scritta, che precisi chi risponde di cosa.
E a volte una garanzia specifica, se le riprese avvengono in un luogo pubblico, un magazzino o un sito industriale.
Una conseguenza pratica: avere quei documenti pronti trasforma una richiesta imbarazzante in una formalità di due minuti, e spesso fa la differenza rispetto a un concorrente che non li ha.
Cosa verificare prima di scegliere
Cinque punti, da leggere prima di firmare.
Il massimale, e se corrisponde al tipo di luoghi in cui lavori.
Le esclusioni, in particolare attrezzatura a noleggio, droni, riprese all'estero.
La copertura dell'attrezzatura fuori casa, che non è automatica.
La copertura del prodotto affidato da un cliente, spesso assente dai contratti base.
E la definizione dell'attività dichiarata: una copertura sottoscritta per un'attività diversa può non operare.
Una precauzione semplice: descrivi la tua attività reale all'assicuratore, comprese le riprese presso terzi. Una dichiarazione inesatta è la prima causa di rifiuto di indennizzo.
Il ruolo dello scritto con il cliente
Tre clausole che riducono il rischio ancor prima dell'assicurazione.
Chi è responsabile del prodotto durante le riprese, e da quale momento.
Cosa succede se il prodotto si danneggia durante un uso normale, cosa che nelle dimostrazioni accade spesso.
E l'obbligo di ottenere le autorizzazioni di ripresa per i luoghi, quando non si gira da te.
Una frase utile in ogni preventivo: l'uso normale del prodotto durante la dimostrazione non costituisce un danneggiamento. Evita metà delle discussioni.
Da quando diventa necessario
Tre soglie, in quest'ordine.
Fin dalla prima ripresa fuori casa, la responsabilità civile diventa pertinente.
Appena ricevi prodotti costosi, la copertura del bene affidato diventa utile.
E appena la tua attrezzatura vale una somma che non potresti sostituire subito, l'assicurazione sull'attrezzatura acquista senso.
Una nota di costo: quelle tre coperture sommate restano modeste rispetto al fatturato di un'attività regolare. Il costo vero non è il premio, è il sinistro non coperto.
Le situazioni in cui la domanda si pone davvero
| Situazione | Il rischio | Cosa lo riduce |
|---|---|---|
| Riprese in un negozio | Un oggetto rotto, una caduta | Un accordo scritto e un sopralluogo |
| Prodotto in prestito di valore | Una perdita o una rottura | Uno stato fotografato |
| Consegna fuori termine | Una campagna mancata | Una clausola di termine chiara |
Cosa si chiede a un assicuratore prima di firmare
Cosa è coperto durante riprese in locali altrui, il massimale, la franchigia e il trattamento dell'attrezzatura in prestito, da confermare con un professionista.
Cosa non sostituisce un'assicurazione
Un contratto ben scritto limita le liti, non paga la vetrina rotta. Servono entrambi, per cose diverse.
Tre rischi concreti e cosa li copre
| Il rischio | Cosa può accadere | Cosa si verifica |
|---|---|---|
| L'attrezzatura | Furto, rottura, danno da acqua | L'estensione esatta della garanzia |
| Il danno causato dal cliente | Un oggetto rotto durante una ripresa | La responsabilità professionale |
| La controversia su una consegna | Un ordine contestato | Cosa copre il contratto |
Cosa si verifica prima di firmare qualsiasi cosa
Le esclusioni. Un contratto che non copre l'attrezzatura lasciata in un veicolo, o le riprese all'estero, lascia fuori proprio le situazioni più frequenti del mestiere.
Cosa spetta a un professionista e non a un forum
Il regime applicabile al tuo stato e al tuo paese. Gli obblighi e le garanzie adatte si fanno confermare da un assicuratore o da un commercialista, perché un contratto sbagliato costa nel momento esatto in cui ci si credeva coperti.
Il dettaglio pratico
Quattro abitudini che valgono una garanzia.
Fotografare il prodotto ricevuto, da tutti i lati, il giorno della consegna.
Fotografare il luogo prima di iniziare una ripresa presso terzi.
Conservare quelle immagini con il fascicolo dell'ordine.
E segnalare subito ogni incidente, per iscritto, invece di sperare che passi.
Un ultimo riferimento, valido per chiunque riprenda a casa d'altri: l'assicurazione non sostituisce la prudenza, sostituisce la catastrofe. I cavi si fissano a terra con il nastro, i prodotti si posano lontano dal bordo, e i treppiedi non restano mai incustoditi in un passaggio.