Vendere una cosa che nessuno vuole usare. L'unico contenuto che funziona è il sinistro, raccontato da chi l'ha vissuto.
Il sinistro è l'unico contenuto che funziona
È la regola della categoria, e si riduce a una cosa: nessuno si interessa a un'assicurazione prima di averne avuto bisogno.
Tre racconti che tengono l'attenzione.
Il furto, raccontato dalla persona, con ciò che ha fatto nella prima ora.
Il danno da acqua, con le foto scattate sul momento e l'elenco di ciò che era coperto.
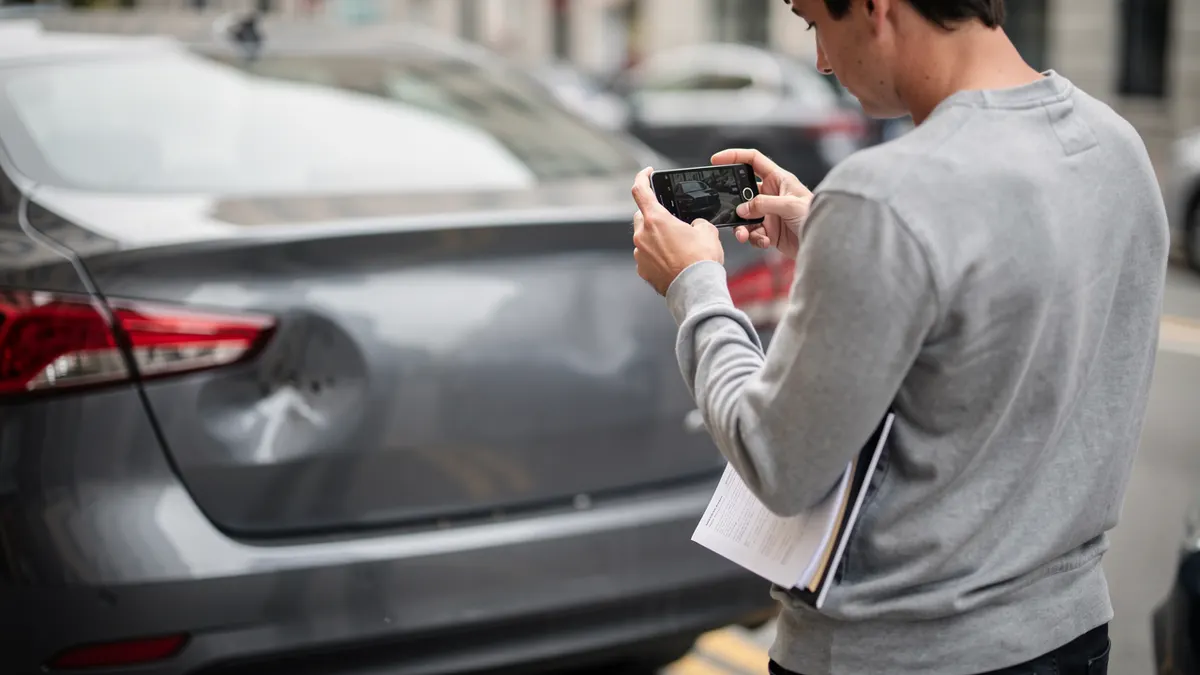
E l'incidente, senza drammatizzare, centrato sulle pratiche più che sull'emozione.
Due regole di ripresa. Riprendi la persona a casa sua, non in una scenografia. E non aggiungere musica: in questa categoria il tappeto sonoro sposta una testimonianza verso la pubblicità, e il dubbio ritorna.
Spiegare la procedura, non il prodotto
È ciò che il pubblico cerca davvero, e ciò che le marche sostituiscono con argomenti.
Quattro sequenze utili, trenta secondi ciascuna.
Cosa fare entro ventiquattro ore: chi chiamare, cosa fotografare, quali documenti raccogliere.
Come si denuncia un sinistro, schermata per schermata, con i campi che bloccano di più.
Quanto tempo richiede davvero, dalla denuncia al pagamento.
E cosa fa respingere una pratica: denuncia tardiva, documento mancante, danno escluso.
Un video che spiega un rifiuto vale più di un video che promette un rimborso, perché dà un'informazione che nessun altro dà.
Chi dovrebbe parlare
Tre profili, in quest'ordine.
La persona assicurata che ha vissuto un sinistro, e che lo racconta senza esagerare, compreso ciò che è andato storto.
L'impiegato che tratta le pratiche, ripreso nel suo ambiente di lavoro, che spiega cosa accelera o rallenta una gestione.
E il professionista che accerta i danni, per la parte tecnica.
Tre divieti. Nessun creator raccomanda un contratto a una persona in particolare. Nessuna cifra di indennizzo viene presentata come la norma. E nessun confronto con un concorrente nominato senza approvazione preventiva. Il confine tra informazione e consulenza personalizzata, così come le diciture obbligatorie, si verificano con un legale prima delle riprese.
I momenti d'acquisto
Quattro inneschi, e sono tutti cambiamenti di vita.
L'acquisto di un veicolo, in cui l'assicurazione è una condizione, non una scelta.
Il trasloco, che riapre tutte le domande insieme.
L'arrivo di un figlio, che fa scattare le domande di previdenza.
E il sinistro di una persona vicina, che è l'innesco più potente e il meno sfruttato.
Una conseguenza sulla diffusione: questo contenuto non si spinge a caso. Deve esistere nel momento in cui qualcuno cerca, il che avvantaggia i formati duraturi rispetto ai post che spariscono in tre giorni.
Cosa può fare il video, e cosa no
| Elemento | Cosa resta possibile | Cosa è escluso |
|---|---|---|
| Un contratto | Spiegare dove leggere le garanzie | Riassumere le esclusioni |
| Un sinistro | Mostrare i passaggi di una denuncia | Promettere un indennizzo |
| Una tariffa | Citare un prezzo pubblico | Confrontare senza fonte |
Cosa si dice sempre a schermo
Che le garanzie dipendono dal contratto sottoscritto e che fa fede solo la documentazione contrattuale, da confermare con un professionista assicurativo.
Cosa si nasconde in ogni inquadratura
Un numero di contratto, un indirizzo, una targa, un documento nominativo. Basta un'immagine non ripulita per diffondere un dato personale.
Cosa si costruisce nel tempo
Due beni, e si sommano.
Una biblioteca di risposte brevi, una domanda per video, che risponde alle stesse curiosità per anni.
E una serie di testimonianze, riprese nel tempo, che non passano di moda perché raccontano una situazione e non un'offerta.
Un ultimo punto pratico: conserva le autorizzazioni scritte delle persone riprese, con durata e canali, perché una testimonianza di sinistro contiene informazioni personali e a volte familiari. Quelle autorizzazioni si redigono con un legale e si conservano finché il video resta in diffusione.