En ese mercado, la cuestión administrativa no llega después de la venta: decide a qué clientes podés atender. Y un detalle técnico decide el resto.
Por qué decide tu clientela
Porque separa el mercado en dos.
Las empresas estructuradas, las agencias y los clientes extranjeros que pasan por una filial local no pueden pagar una prestación sin documento conforme. Sin capacidad de emitir, quedás limitado a estructuras muy chicas y a pagos informales, es decir a los clientes que pagan menos y más tarde.
Entonces rara vez es una cuestión fiscal al principio: es una cuestión de acceso a los clientes que tienen presupuesto.
Qué implica la inscripción
Tres consecuencias, y conviene conocerlas antes.
Obligaciones declarativas regulares, independientes de tu actividad real: un mes sin factura sigue siendo un mes a declarar.
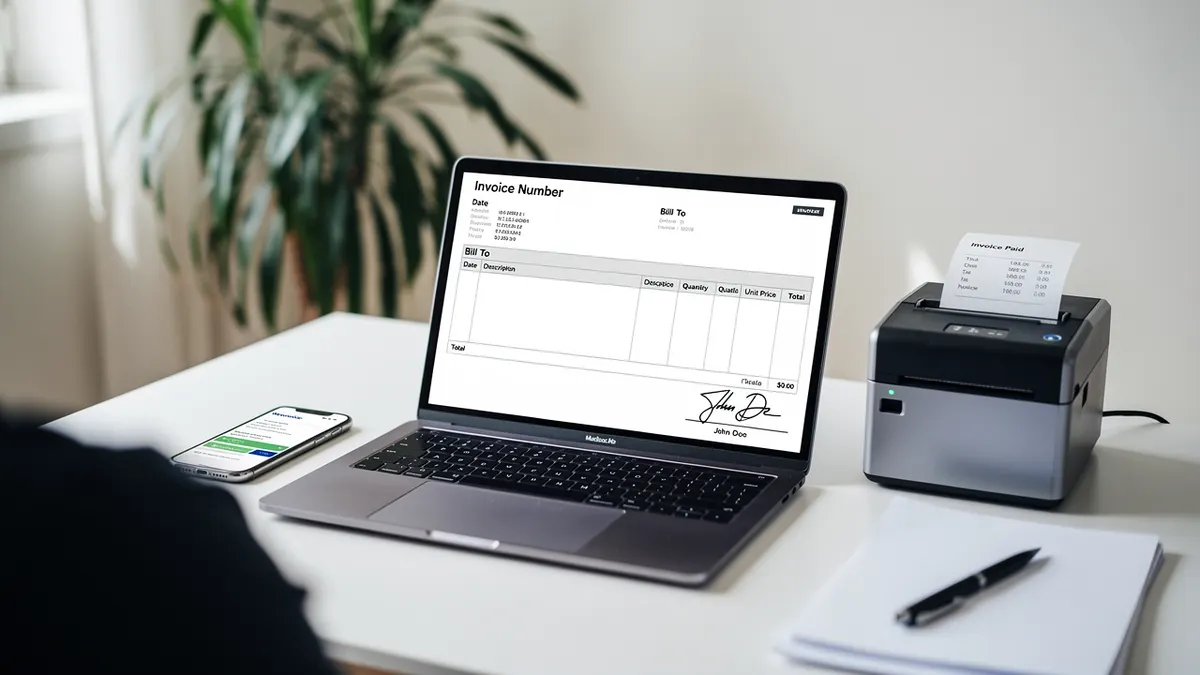
Una herramienta de emisión conforme, que tiene que funcionar desde un teléfono si es ahí donde trabajás.
Y una contabilidad llevada sobre la marcha, porque recuperar seis meses de golpe cuesta más que el servicio que lo habría evitado.
Los umbrales, los regímenes disponibles, las tasas y las condiciones dependen de tu situación y evolucionan: se verifican ante la administración competente y con un contador, nunca a partir de un testimonio.
Qué debe llevar tu factura
Las menciones obligatorias dependen de tu régimen y se verifican ante la administración competente.
Lo que no depende de ninguna regla, en cambio, son los elementos que te hacen cobrar más rápido: la referencia interna del cliente, el nombre exacto de la entidad que paga, la descripción de la prestación en una línea comprensible para alguien que no siguió el proyecto, la fecha de vencimiento escrita en claro, y el medio de pago.
Sumá la mención de los derechos de uso cedidos, con su duración. Una factura que describe la licencia protege mejor que un contrato que nadie relee.
Clientes en el exterior
Es el caso más frecuente acá, y el peor tratado.
El tratamiento de una prestación facturada a un cliente establecido en otro país, las menciones a incluir y la aplicación del impuesto dependen de la naturaleza del cliente y del lugar de la prestación. Se verifican con un contador antes de la primera factura, nunca después.
Sumá la cuestión de la moneda y de los costos de transferencia: en un trabajo chico, los segundos alcanzan para borrar el margen, y el plazo de pago transforma la primera en una exposición.
Lo que debe figurar en cada factura
| Bloque | Contenido | Error frecuente |
|---|---|---|
| Identidad | Nombre, dirección, número de registro | Un número vencido |
| Prestación | Formato, cantidad de vídeos, uso cedido | Una línea única y vaga |
| Pago | Monto, moneda, vencimiento | Ninguna fecha de vencimiento |
Lo que se conserva y por cuánto tiempo
Las facturas emitidas, los comprobantes de pago y los contratos firmados, en una carpeta fechada por año.
Lo que se le pregunta al contador
El régimen aplicable, la tasa a aplicar y el formato de transmisión exigido, a confirmar con un contador.
Cuándo dar el paso
La referencia es simple y no es fiscal.
El día en que un cliente serio te pide una factura conforme y no podés dársela, acabás de perder un trabajo y probablemente los siguientes. Si ya te pasó una vez, la cuenta ya está hecha.
Antes de ese día, la cuestión merece una hora de asesoramiento, no seis meses de duda: el costo de una consulta es muy inferior al de una regularización.
Fuentes
Comprobado el 4 de septiembre de 2026. Los umbrales y los tipos cambian: si esta guía y la fuente oficial no coinciden, manda la fuente oficial.