Neste mercado, a questão administrativa não vem depois da venda: decide que clientes pode servir. E um detalhe técnico decide o resto.
Porque decide a sua clientela
Porque separa o mercado em dois.
As empresas estruturadas, as agências e os clientes estrangeiros que passam por uma filial local não podem pagar uma prestação sem documento conforme. Sem capacidade de emitir, fica limitado a estruturas muito pequenas e a pagamentos informais, ou seja aos clientes que pagam menos e mais tarde.
Portanto raramente é uma questão fiscal à partida: é uma questão de acesso aos clientes que têm orçamento.
O que implica a inscrição
Três consequências, e é melhor conhecê-las antes.
Obrigações declarativas regulares, independentes da sua atividade real: um mês sem fatura continua a ser um mês a declarar.
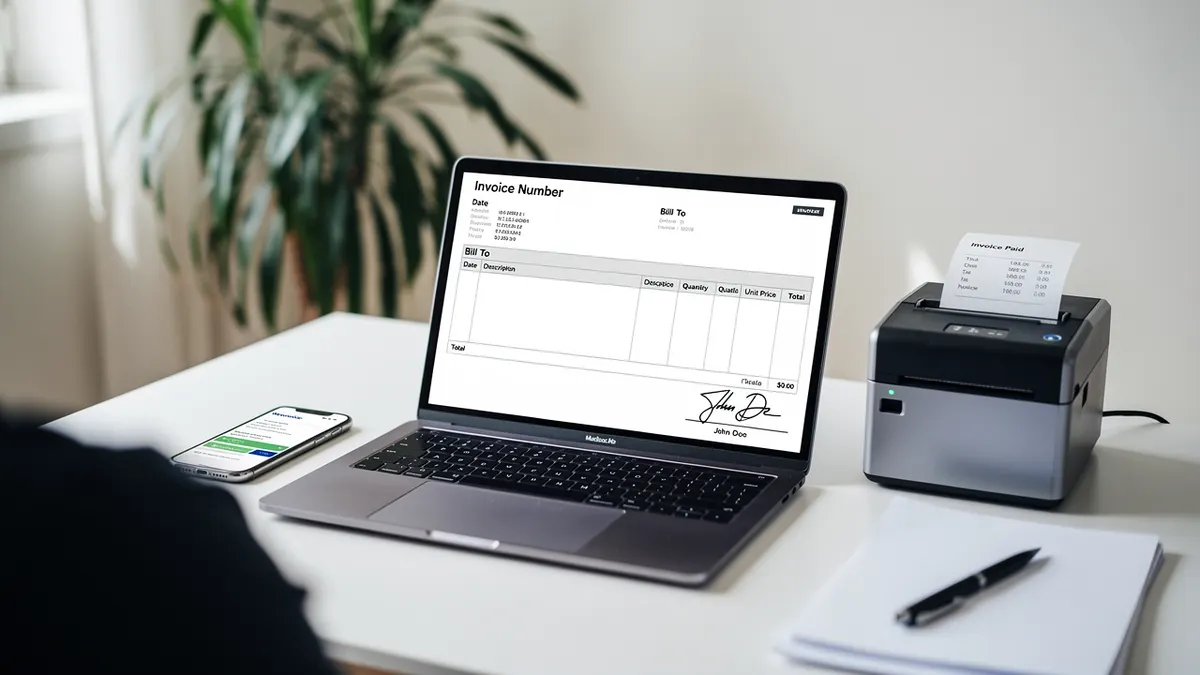
Uma ferramenta de emissão conforme, que tem de funcionar a partir de um telemóvel se for aí que trabalha.
E uma contabilidade mantida ao longo do tempo, porque recuperar seis meses de uma vez custa mais do que o serviço que o teria evitado.
Os limiares, os regimes disponíveis, as taxas e as condições dependem da sua situação e evoluem: verificam-se junto da administração competente e com um contabilista, nunca a partir de um testemunho.
O que a sua fatura tem de conter
As menções obrigatórias dependem do seu regime e verificam-se junto da administração competente.
O que não depende de nenhuma regra, em contrapartida, são os elementos que o fazem receber mais depressa: a referência interna do cliente, o nome exato da entidade que paga, a descrição da prestação numa linha compreensível por quem não acompanhou o projeto, a data de vencimento escrita com clareza, e o meio de pagamento.
Junte a menção dos direitos de uso cedidos, com a sua duração. Uma fatura que descreve a licença protege melhor do que um contrato que ninguém relê.
Clientes no estrangeiro
É o caso mais frequente aqui, e o pior tratado.
O tratamento de uma prestação faturada a um cliente estabelecido noutro país, as menções a incluir e a aplicação do imposto dependem da natureza do cliente e do lugar da prestação. Verificam-se com um contabilista antes da primeira fatura, nunca depois.
Junte a questão da moeda e dos custos de transferência: num trabalho pequeno, os segundos chegam para apagar a margem, e o prazo de pagamento transforma a primeira numa exposição.
O que deve constar em cada fatura
| Bloco | Conteúdo | Erro frequente |
|---|---|---|
| Identidade | Nome, morada, número de registo | Um número caducado |
| Prestação | Formato, número de vídeos, uso cedido | Uma linha única e vaga |
| Pagamento | Montante, moeda, vencimento | Nenhuma data de vencimento |
O que se guarda e durante quanto tempo
As faturas emitidas, os comprovativos de pagamento e os contratos assinados, numa pasta datada por ano.
O que se pergunta ao contabilista
O regime aplicável, a taxa a aplicar e o formato de transmissão exigido, a confirmar com um contabilista.
Quando dar o passo
O marco é simples e não é fiscal.
No dia em que um cliente sério lhe pede uma fatura conforme e você não a consegue fornecer, acabou de perder um trabalho e provavelmente os seguintes. Se isso já lhe aconteceu uma vez, a conta já está feita.
Antes desse dia, a questão merece uma hora de aconselhamento, não seis meses de hesitação: o custo de uma consulta é muito inferior ao de uma regularização.
Fontes
Verificado em 4 de setembro de 2026. Limites e alíquotas mudam: se este guia e a fonte oficial divergirem, vale a fonte oficial.