Este assunto aborrece toda a gente até ao dia em que um cliente pede um comprovativo, ou até ao dia em que alguma coisa se parte.
O que pode realmente correr mal
Quatro situações, todas banais.
Um produto do cliente danificado durante a rodagem: uma peça manchada, um aparelho caído, um cosmético aberto e inutilizável.
Um dano causado em casa de um cliente ou num espaço alugado: uma parede marcada, um chão riscado, um candeeiro derrubado.
Uma pessoa ferida durante uma prestação, inclusive em sua casa.
E o caso menos espetacular mas mais frequente: um litígio sobre o próprio conteúdo, uma alegação contestada, uma imagem usada fora do âmbito, uma reclamação de um terceiro.
O roubo de equipamento também acontece, mas cabe noutra cobertura, e é aí que se produz a confusão mais comum.
As coberturas de que se fala
Três linhas distintas, muitas vezes misturadas.
A responsabilidade civil profissional, que cobre os danos que causa a outrem no âmbito da sua atividade.
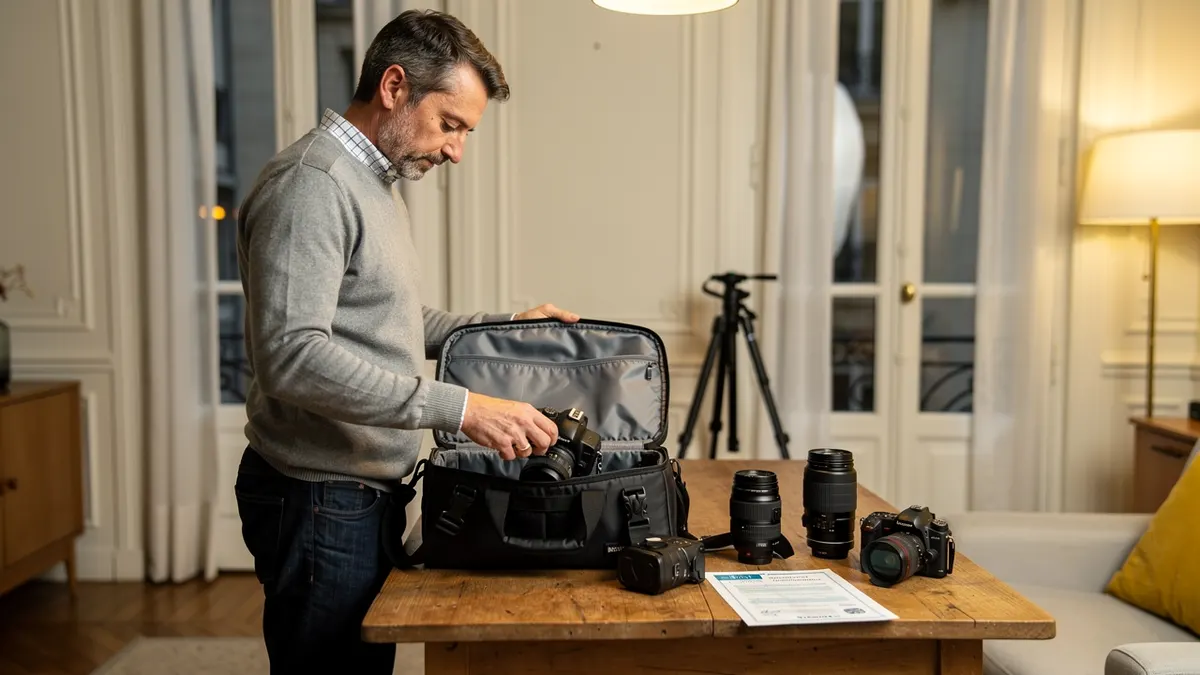
A cobertura do equipamento, que cobre os seus próprios aparelhos, em geral com condições precisas quanto ao local e às circunstâncias.
E a proteção jurídica, que suporta o acompanhamento em caso de litígio, incluindo por uma fatura não paga.
O conteúdo exato de cada cobertura, os limites, as franquias e as exclusões variam conforme os contratos: comparam-se linha a linha, não pelo preço mensal.
O que o seguro não substitui
Não substitui o escrito.
Um acordo que precisa os direitos cedidos, a duração, o território e os suportes evita a maioria dos litígios desta categoria. Uma autorização assinada das pessoas filmadas evita a outra metade.
Também não substitui a verificação das alegações. O que pode ser afirmado sobre um produto depende do setor e verifica-se com um jurista, antes da rodagem. Um seguro não torna legal uma afirmação que não o é.
E não substitui a prudência de rodagem: arrumar os cabos, proteger as superfícies, não filmar sozinho numa situação de risco.
A partir de quando se torna necessário
Três gatilhos.
Quando grava fora de casa: em casa de um cliente, num comércio, num espaço alugado.
Quando os clientes lhe confiam produtos de valor, ou em grande quantidade.
E quando um contratante o pede. Algumas empresas, agências e administrações exigem um comprovativo antes de registar um fornecedor, e esse pedido chega sempre no pior momento.
As situações em que a questão se coloca a sério
| Situação | O risco | O que o reduz |
|---|---|---|
| Filmagem numa loja | Um objeto partido, uma queda | Um acordo escrito e um reconhecimento prévio |
| Produto emprestado de valor | Uma perda ou uma quebra | Um estado fotografado |
| Entrega fora de prazo | Uma campanha falhada | Uma cláusula de prazo clara |
O que se pergunta a uma seguradora antes de assinar
O que está coberto durante uma filmagem em espaço alheio, o limite, a franquia e o tratamento do material emprestado, a confirmar com um profissional.
O que não substitui um seguro
Um contrato bem escrito limita os litígios, não paga a montra partida. Os dois servem, não servem para o mesmo.
O procedimento prático
Quatro etapas, meio dia ao todo.
Liste o que faz realmente: locais de rodagem, equipamento, produtos recebidos, pessoas presentes.
Releia os seus contratos existentes, com a caixa acima em mente.
Peça dois ou três orçamentos a seguradoras, descrevendo a atividade em termos concretos e não pelo título.
Depois guarde o comprovativo com os seus documentos administrativos, ao lado dos dados bancários e das menções de faturação. No dia em que um cliente o pedir, responde dentro da hora, e muitas vezes é esse detalhe que decide uma primeira encomenda.
Fontes
- Urssaf, portal oficial do auto-entrepreneur
- Service Public, como se registrar como micro-entrepreneur
- Service Public, ultrapassar os limites de faturamento
Verificado em 4 de setembro de 2026. Limites e alíquotas mudam: se este guia e a fonte oficial divergirem, vale a fonte oficial.