Sur ce marché, la question administrative n'arrive pas après la vente : elle décide de quels clients vous pouvez servir. Et un détail technique décide de la suite.
Pourquoi elle décide de votre clientèle
Parce qu'elle sépare le marché en deux.
Les entreprises structurées, les agences et les clients étrangers passant par une filiale locale ne peuvent pas régler une prestation sans document conforme. Sans capacité à émettre, vous êtes limité aux très petites structures et aux paiements informels, c'est-à-dire aux clients qui paient le moins et le plus tard.
C'est donc rarement une question de fiscalité au départ : c'est une question d'accès aux clients qui ont un budget.
Ce qu'implique l'enregistrement
Trois conséquences, et il vaut mieux les connaître avant.
Des obligations déclaratives régulières, indépendantes de votre activité réelle : un mois sans facture reste un mois à déclarer.
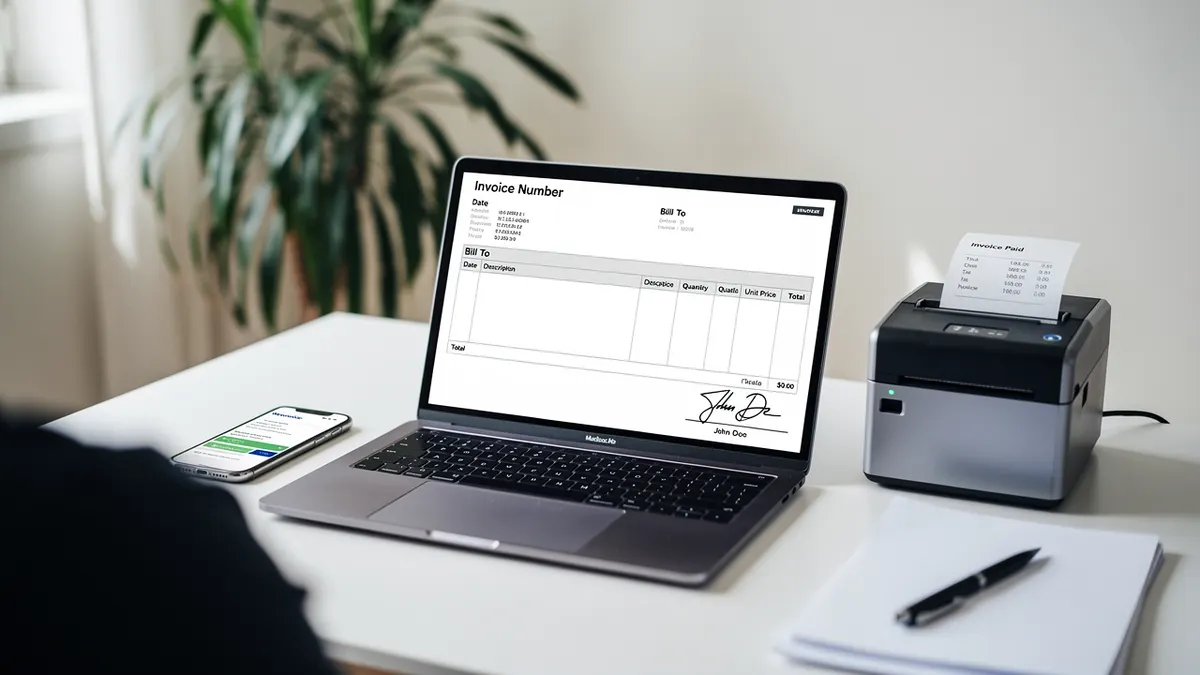
Un outil d'émission conforme, qui doit fonctionner depuis un téléphone si c'est là que vous travaillez.
Et une comptabilité tenue au fil de l'eau, parce que rattraper six mois d'un coup coûte plus cher que le service qui l'aurait évité.
Les seuils, les régimes disponibles, les taux et les conditions dépendent de votre situation et évoluent : ils se vérifient auprès de l'administration compétente et avec un comptable, jamais d'après un témoignage.
Ce que doit porter votre facture
Les mentions obligatoires dépendent de votre régime et se vérifient auprès de l'administration compétente.
Ce qui ne dépend d'aucune règle, en revanche, ce sont les éléments qui vous font payer plus vite : la référence interne du client, le nom exact de l'entité qui paie, la description de la prestation en une ligne compréhensible par quelqu'un qui n'a pas suivi le projet, la date d'échéance écrite en clair, et le moyen de paiement.
Ajoutez la mention des droits d'usage cédés, avec leur durée. Une facture qui décrit la licence protège mieux qu'un contrat que personne ne relit.
Clients à l'étranger
C'est le cas le plus fréquent ici, et le plus mal traité.
Le traitement d'une prestation facturée à un client établi dans un autre pays, les mentions à porter et l'application de la taxe dépendent de la nature du client et du lieu de la prestation. Ils se vérifient avec un comptable avant la première facture, jamais après.
Ajoutez la question de la devise et des frais de transfert : sur une petite mission, les seconds suffisent à effacer la marge, et le délai de paiement transforme la première en exposition.
Ce qui doit figurer sur chaque facture
| Bloc | Contenu | Erreur fréquente |
|---|---|---|
| Identité | Nom, adresse, numéro d'enregistrement | Un numéro périmé |
| Prestation | Format, nombre de vidéos, usage cédé | Une ligne unique et vague |
| Paiement | Montant, devise, échéance | Aucune date d'échéance |
Ce qui se conserve et combien de temps
Les factures émises, les justificatifs de paiement et les contrats signés, dans un dossier daté par année.
Ce qui se demande au comptable
Le régime applicable, le taux à appliquer et le format de transmission exigé, à confirmer avec un comptable.
Quand franchir le pas
Le repère est simple et il n'est pas fiscal.
Le jour où un client sérieux vous demande une facture conforme et que vous ne pouvez pas la fournir, vous venez de perdre une mission et probablement les suivantes. Si cela vous est arrivé une fois, le calcul est déjà fait.
Avant ce jour-là, la question mérite une heure de conseil, pas six mois d'hésitation : le coût d'une consultation est très inférieur à celui d'une régularisation.
Sources
Vérifié le 4 septembre 2026. Les seuils et les taux changent : en cas de désaccord entre ce guide et la source officielle, c'est la source officielle qui fait foi.