Il finanziamento decide più acquisti del prezzo. Ecco dove metterlo nel copione e cosa non si può dire.
Dove metterlo nel copione
Tre posizioni, una sola funziona.
Proprio all'inizio: chi guarda non desidera ancora il prodotto, l'informazione cade a vuoto.
Proprio alla fine: la decisione è già presa o abbandonata, l'informazione arriva tardi.
Subito dopo la dimostrazione del prodotto e prima dell'annuncio del prezzo: è lì che nasce il dubbio ed è lì che il finanziamento lo scioglie.
Una conseguenza di montaggio: quella sequenza deve poter essere tolta o sostituita senza rompere il video. Giralo come un modulo autonomo.
Dirlo senza caratteri piccoli
Quattro principi, tutti verificabili.
Ciò che è mostrato deve restare leggibile abbastanza a lungo da essere davvero letto, a velocità di lettura normale.
Le condizioni essenziali compaiono con l'offerta, non in una schermata finale che nessuno legge.
Nessuna informazione mostrata può contraddire quanto detto a voce.
E le diciture applicabili alle offerte di finanziamento si verificano con un legale prima della diffusione, perché rientrano in un quadro specifico.
Una conseguenza pratica: un video che tratta il finanziamento con onestà ispira più fiducia di uno che lo lascia intendere senza precisarlo.
Cosa il creator non deve affermare
Quattro divieti, che proteggono tutti.
Consigliare di indebitarsi, in qualsiasi forma.
Affermare che il finanziamento è gratuito, senza interessi o senza condizioni, se non è esattamente così.
Nominare una banca, un istituto o un mezzo di pagamento senza autorizzazione scritta della marca.
E presentare il finanziamento come una soluzione generale invece che come una modalità di pagamento.
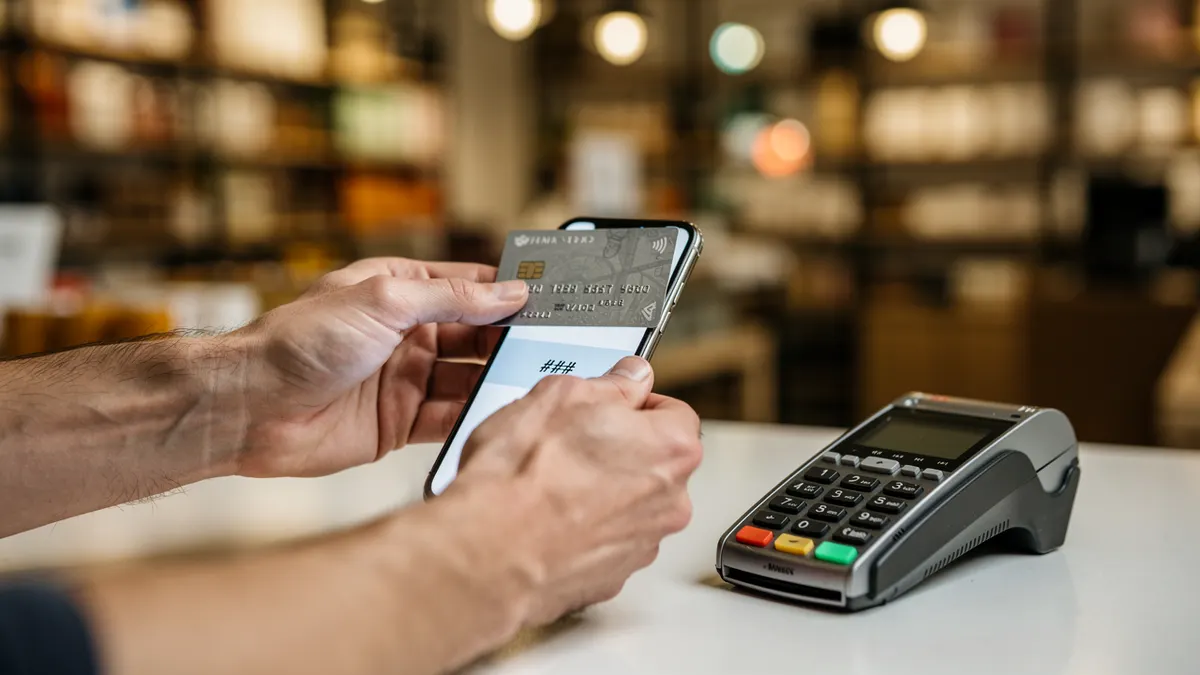
Una formulazione sicura ed efficace: descrivere il fatto, non il consiglio. «Si può pagare a rate» funziona. «Dovresti prenderlo a rate» non funziona.
La data di scadenza del video
Tre elementi che datano un video in questa categoria.
Il numero di rate, che cambia con le offerte.
Il prezzo esposto, ancora più volatile.
E i loghi dei mezzi di pagamento, che cambiano con gli accordi commerciali.
La difesa sta in una regola: nessuno di quei tre elementi va pronunciato né ripreso su uno schermo reale. Tutto passa come testo impresso, aggiunto al montaggio, su una versione conservata senza testo.
Un'organizzazione che allunga la vita: chiedi sempre la consegna di una versione senza alcun testo, oltre alla versione finale. Sei mesi dopo vale spesso più del video stesso.
Cosa deve essere visibile quando un pagamento è rateizzato
| Elemento | Cosa va mostrato | Senza il quale |
|---|---|---|
| Il numero di rate | La cifra esatta | Una promessa vaga |
| L'importo per rata | La somma, non una percentuale | Un calcolo da fare |
| Il costo totale | L'importo finale pagato | Un confronto impossibile |
| Le condizioni | Cosa fa scattare costi | Una brutta sorpresa |
Cosa si mostra in video invece di dirlo
La tabella presente sulla scheda prodotto, ripresa così com'è. Una cifra letta ad alta voce cambia al primo aggiustamento, una schermata datata resta verificabile.
Cosa si verifica prima di ogni diffusione
La validità dell'offerta, le condizioni legate al mezzo di pagamento e le diciture obbligatorie. Questi elementi cambiano spesso, da confermare con un legale.
Cosa misurare
Tre indicatori, in quest'ordine.
La quota di acquisti con finanziamento sul totale: è ciò che dice se il messaggio è passato.
Lo scontrino medio degli acquisti finanziati, in genere più alto, il che giustifica lo sforzo.
E il tasso di abbandono al passaggio del pagamento, che deve scendere se l'informazione è stata data abbastanza presto nel video.
Un quarto indicatore, utile per decidere: il numero di domande all'assistenza sulle modalità di pagamento. Deve diminuire, ed è il segnale più affidabile che il video ha fatto il suo lavoro.
Un ultimo riferimento, valido per l'intera categoria: in un mercato in cui il potere d'acquisto varia, il video più redditizio non è quello che abbassa il prezzo, è quello che rende la spesa possibile nel bilancio del mese. È una differenza di forma, e cambia il risultato.